글로벌 고금리 장세 속 美국채, S&P 이익수익률 추월
코스피 이익수익률 17%…국고채보다 13%p 높아
저평가에도 개인·외인 36조 매도…배경엔 실적 전망 악화
코스피 이익수익률 17%…국고채보다 13%p 높아
저평가에도 개인·외인 36조 매도…배경엔 실적 전망 악화
|
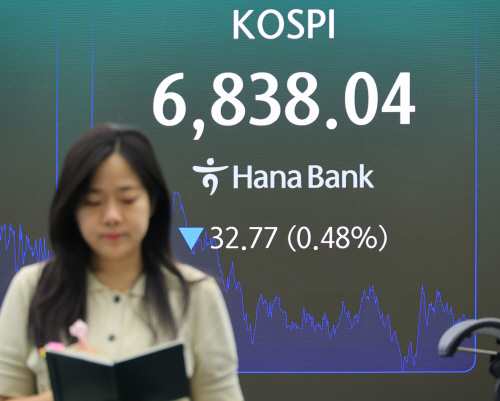
30일 금융투자업계에 따르면 현재 코스피 12개월 선행 주가수익비율(PER)은 5.8배를 기록하고 있다. 이를 역수로 환산한 이익수익률은 17.2%로, 국고채 10년물 금리 4.4%보다 12.8%포인트 높은 수준이다. 국채금리가 4%대 중반까지 오른 상황에서도 주식의 이익수익률이 채권 수익률을 크게 웃돌고 있는 셈이다.
반면 미국에서는 이미 채권 수익률이 주식 이익수익률을 넘어섰다. 29일(현지시간) 미국 10년물 국채금리는 5.26%로 S&P500의 12개월 선행 이익수익률 5.25%를 웃돌았다. 최근 중동발 유가 상승에 따른 인플레이션 우려와 연방준비제도(Fed)의 추가 금리 인상 경계가 겹치면서 미 국채금리가 2007년 이후 최고 수준까지 오른 영향이다.
반면 국내에서는 주식의 국채 대비 가격 매력이 여전히 높은데도 매도세가 이어지고 있다. 이달 들어 개인은 13조667억원, 외국인은 22조9746억원을 각각 순매도했다. 두 주체의 순매도액만 36조413억원에 달한다.
이 같은 괴리의 배경으로는 최근 낮아지고 있는 기업들의 이익 전망이 꼽힌다. 코스피 이익수익률 17.2%는 향후 12개월 예상이익을 반영한 선행 PER 5.8배를 역수로 환산한 값이다. 기업들의 예상이익이 줄어들면 주가가 그대로여도 PER은 높아지고 이익수익률은 낮아진다. 현재의 낮은 PER 역시 향후 이익 전망이 유지돼야 실제 가격 매력으로 이어질 수 있는 셈이다.
증권업계에 따르면 실제 최근 국내 기업들의 이익 눈높이는 낮아지고 있다. 유명간 미래에셋증권 연구원이 지난 21일 발간한 'Earnings Revision 9월 4주차'에 따르면 코스피 3분기 영업이익 컨센서스는 최근 한 달 새 1.7%, 일주일 새 0.6% 하향됐다. 특히 국내 증시에서 높은 비중을 차지하는 반도체 업종의 3분기 영업이익 전망은 일주일 만에 1.0% 낮아졌다.
3분기뿐 아니라 연간 이익 전망도 하향됐다. 올해 코스피 영업이익 증가율 전망은 전주 231%에서 230%로 낮아졌고, 반도체는 611%에서 607%로 내려갔다. 반도체를 제외한 증가율 전망도 47.5%에서 47.2%로 낮아졌다. 올해 큰 폭의 이익 증가 전망 자체는 유지되고 있지만, 최근 높아진 시장의 눈높이를 충족시키기에는 부족하다는 분석이다.
김대준 한국투자증권 연구원은 "코스피의 낮은 PER로 밸류에이션 부담은 크지 않지만, 실적 모멘텀 부재가 지수 상승을 제약할 수 있다"며 "기업 실적 전망을 보수적으로 볼 필요가 있다"고 진단했다.