3분기 누적 영업익 175조원 안팎
HBM4·서버용 D램이 실적 견인
자사주 매입 소각 등 환원안 기대
HBM4·서버용 D램이 실적 견인
자사주 매입 소각 등 환원안 기대
|
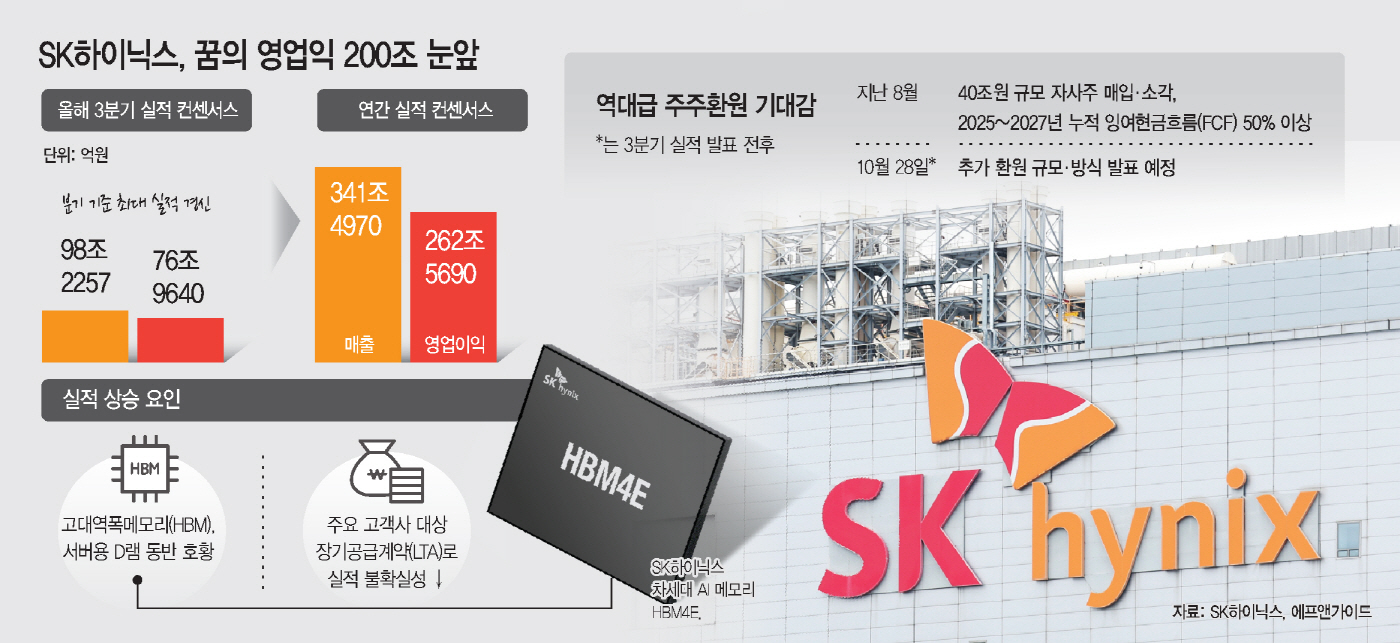
15일 업계에 따르면 SK하이닉스는 오는 28일 올해 3분기 실적을 발표한다. 금융정보제공업체 에프앤가이드가 집계한 회사의 컨센서스를 보면 3분기 매출 98조2257억원, 영업이익 76조9640억원으로 집계됐다. 모두 분기 기준 최고 기록이다. 특히 영업이익의 경우 지난 2분기 60조5426억원을 크게 웃돌고, 지난해 같은 기간 11조3834억원과 비교하면 6배 이상을 벌어들이는 규모다.
이번 분기까지 누적 영업이익으로 따지면 약 175조원이다. 회사는 올해 1분기 37조6103억원, 2분기 60조5426억원 등으로 상반기에만 98조1529억원의 영업이익을 기록했다. 이에 연간 200조원을 훌쩍 넘어설 것이라는 게 업계의 지배적인 관측이다. 증권가에서 추정하는 회사의 영업이익은 262조5690억원이다.
현재 회사의 실적을 연이어 견인하고 있는 건 고대역폭메모리(HBM), 서버용 D램이다. 글로벌 빅테크들의 인공지능(AI) 데이터센터 투자가 확대되면서 고부가 메모리 중심으로 수요가 급증하고 있기 때문이다. 주요 메모리 업체들의 HBM에 집중하면서 범용 D램의 가격 상승세까지 계속되고 있다. HBM뿐 아니라 일반 메모리까지 수익성이 높아지고 있는 것이다.
회사는 6세대 제품인 HBM4과 함께 서버용 D램 등의 판매를 확대하며 대응하고 있다. 여기에 주요 고객사들과의 장기공급계약(LTA)으로 중장기 판매 물량을 확보하면서 메모리 가격 변동에 따른 실적 불확실성을 줄이고 있다. 안정적인 실적을 담보해 나가고 있는 상황이다.
추가 주주환원에 대한 기대감은 커지는 분위기다. 회사는 지난 8월 40조원 규모의 자사주를 매입해 전량 소각하기로 했는데, 이는 발행주식의 약 3.3%에 해당하는 2407만주로 국내 상장사 최대 규모다. 당시 회사는 2025~2027년 누적 잉여현금흐름(FCF)의 50% 이상을 주주에게 돌려주기로도 했다. 기존 50% 이내에서 최소 환원 기준으로 높인 것이다. 이때 추가 환원 규모와 방식을 3분기 실적 발표 전후에 밝히겠다고도 했다. 이번 실적 발표가 주목되는 이유다.
증권가에선 특별배당보단 추가로 자사주를 매입해 소각하는 방안에 무게를 두고 있다. 최소 30조원 이상 규모가 될 것이라는 목소리도 나온다. 이 경우 회사가 보유한 자사주가 지난 8월 기준 약 163만주이기에 신규 매입이 이뤄질 것으로 보인다. 반면 특별배당으로 한다면 최대주주인 SK스퀘어에 영향을 미치는 구조로 SK스퀘어 배당수입까지 증가할 것으로 보인다. SK하이닉스 관계자는 "추가 주주환원은 이사회 결의 사안으로 절차를 거쳐 이뤄질 것"이라고 말했다.