美 마셀러스 셰일가스 자산 7500억원에 인수
천연가스값 상승 땐 생산이익 늘어 조달 부담 일부 상쇄
20만톤 LNG 전환 추진…가스전 현금으로 추가 투자도
천연가스값 상승 땐 생산이익 늘어 조달 부담 일부 상쇄
20만톤 LNG 전환 추진…가스전 현금으로 추가 투자도
|
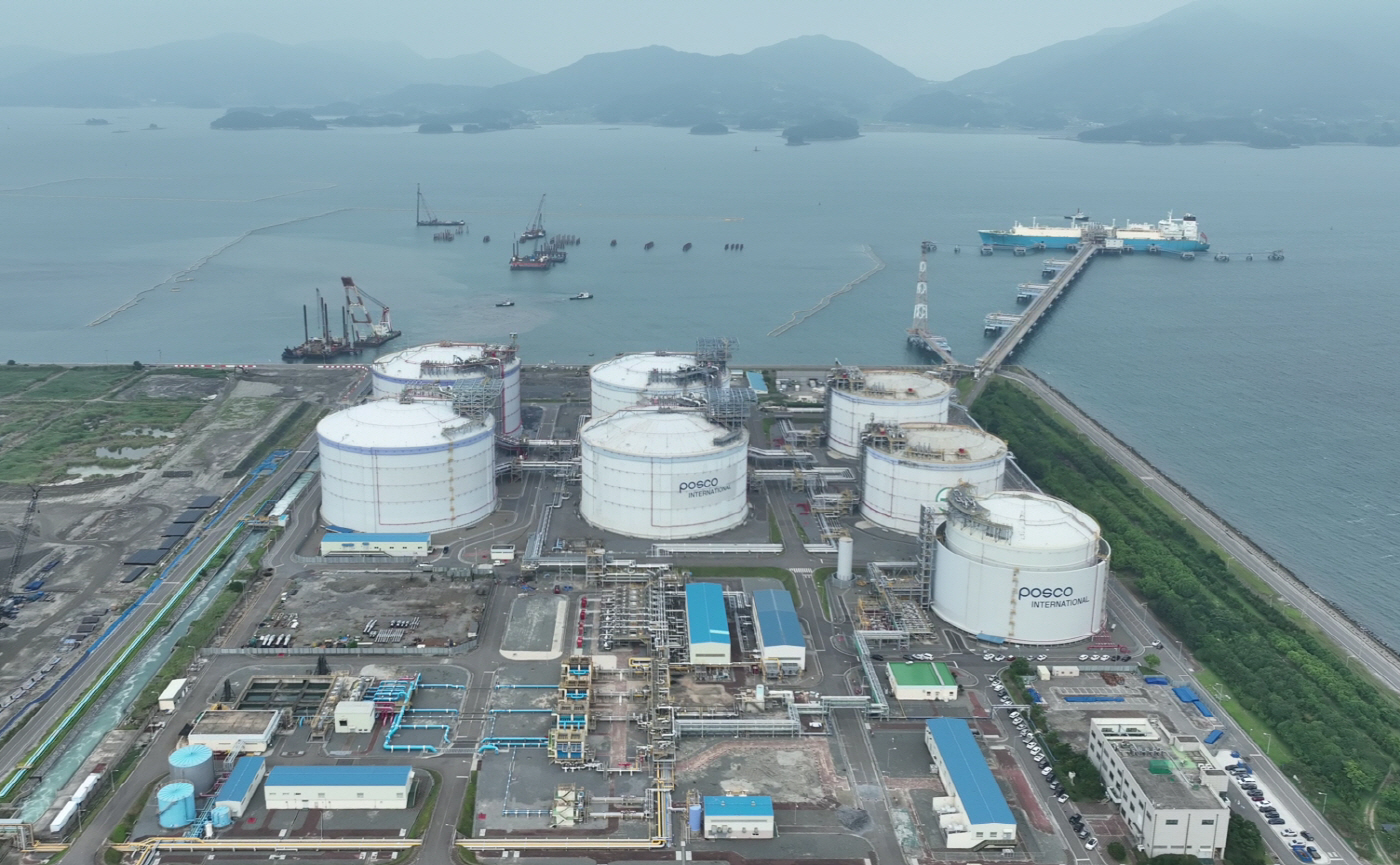
20일 업계에 따르면 포스코인터내셔널은 미국 코드에너지 자회사가 보유한 펜실베이니아주 마셀러스 지역 비운영 셰일가스 자산을 5억5000만달러(약 7500억원)에 인수한다. 지난 14일 본계약을 체결했고 오는 11월 중순 거래를 마무리할 예정이다. 인수 대상은 생산정 1305공과 개발정 701공 등 총 2006공으로, LNG 환산 기준 연간 생산량은 약 100만톤 규모다. 이미 생산이 이뤄지고 있는 자산인 만큼 대규모 초기 개발비 부담 없이 거래 종결 이후부터 현금 창출이 가능하다는 점도 특징이다.
이번 거래에서 주목할 부분은 천연가스 가격 상승이 손익에 미치는 영향이 달라진다는 점이다. 기존에는 미국 천연가스 기준가격인 헨리허브 가격이 오르면 미국산 LNG 구매원가도 함께 상승했다. 하지만 생산자산을 확보하면 천연가스 가격 상승이 생산사업의 수익 증가로 이어질 수 있다. 조달 부문의 비용 부담을 생산 부문에서 일부 흡수할 수 있는 구조가 만들어지는 것이다.
생산한 가스를 기존 LNG 사업과 연계하는 방안도 추진한다. 현재 생산 물량의 약 50%는 생산지 인근에서, 30%는 미국 동북부와 오하이오 지역에서 판매되고 있으며 나머지 20%는 테네시를 거쳐 멕시코만으로 이동한다. 포스코인터내셔널은 이 가운데 멕시코만으로 향하는 물량을 기반으로 현지 사업자와 액화 방안을 협의해 연간 약 20만톤을 LNG로 전환하고, 싱가포르 트레이딩 법인 센트럭스(CentruX)와 연계할 계획이다. 미국과 아시아 간 가격 차이가 확대될 경우 LNG 트레이딩 기회도 커질 수 있다는 설명이다.
가스 생산 자체에서도 안정적인 수익 창출이 기대된다. 인수 대상 자산의 상각전영업이익(EBITDA)은 지난해 약 8000만달러, 올해 상반기 약 7000만달러를 기록했다. 포스코인터내셔널은 천연가스 가격을 100만BTU당 3달러 후반대로 가정할 경우 2028년 이후 연간 약 1000억원의 영업이익을 거둘 수 있을 것으로 전망하고 있다. KB증권은 이번 투자의 투하자본수익률(ROIC)이 10%를 웃돌 것으로 추정했다.
생산 과정에서 확보한 현금은 후속 투자 재원으로도 활용할 수 있다. 포스코인터내셔널은 EBITDA의 약 30%를 생산량 유지를 위한 개발에 재투자하고, 나머지 약 70%는 잉여현금으로 확보할 계획이다. 이를 본사 배당뿐 아니라 인접 지역이나 추가 북미 가스자산 인수 등에 활용할 수 있다는 구상이다. 다만 현재 추가 인수가 결정된 것은 아니다.
결국 이번 투자의 핵심은 미국 천연가스 가격 변동에 대한 대응력을 얼마나 높이느냐에 달려 있다. 가스 가격이 상승하면 생산사업의 이익이 늘어나 LNG 조달 부담을 일부 상쇄할 수 있고, 지역 간 가격 차이가 확대되면 현지 생산 물량을 LNG로 전환해 트레이딩 기회를 확보할 수도 있다. 미국산 LNG 구매에 더해 현지 생산자산까지 확보하면서 가격 변동에 대응할 수 있는 수단을 추가한 것이다.