3분기 매출 감소에도 영업익 11%↑
저수익 냉동제품 줄여 수익 개선
기존 유통망·브랜드로 비용 절감
'꽃게랑' 러시아 위탁 생산 성과
저수익 냉동제품 줄여 수익 개선
기존 유통망·브랜드로 비용 절감
'꽃게랑' 러시아 위탁 생산 성과
|
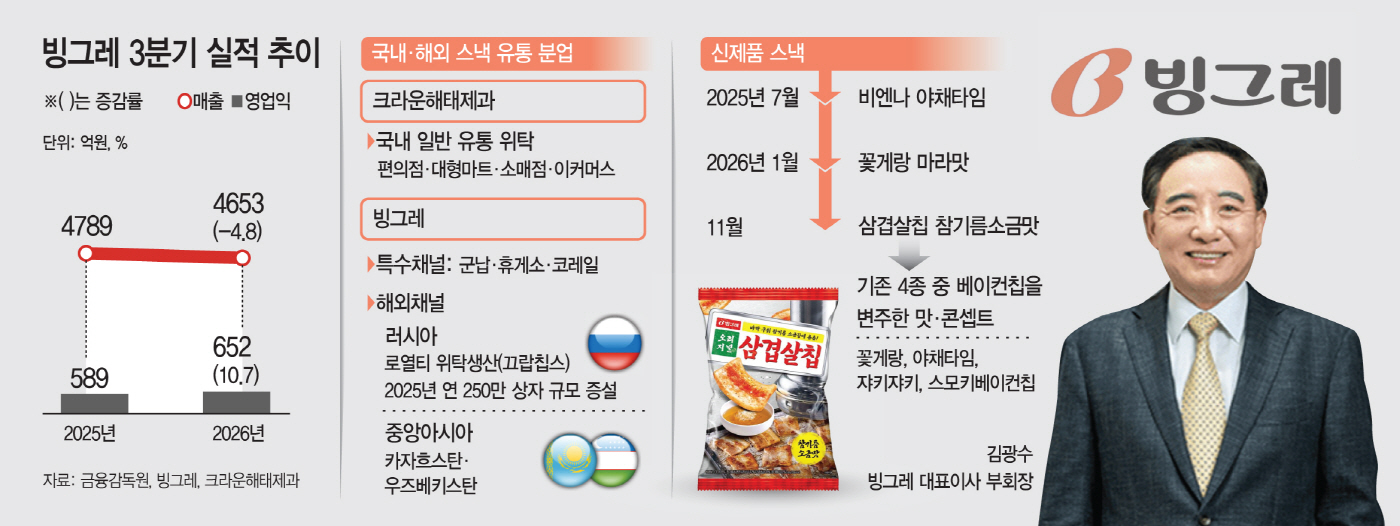
19일 금융감독원 전자공시시스템에 따르면 빙그레의 올해 3분기 연결매출은 4563억원으로 전년 동기보다 4.8% 줄었다. 반면 영업이익은 652억원으로 10.7% 늘었다. 매출원가는 3092억원으로 5.5%, 판관비는 818억원으로 12.2% 각각 줄었다. 외형 감소에도 비용 부담을 낮추면서 수익성을 개선했다.
김 대표는 1985년 빙그레에 입사해 인재개발센터장과 영업담당 상무 등을 거친 정통 '빙그레맨'이다. 2015년부터 약 10년간 빙그레와 해태아이스크림의 물류를 담당하는 계열사 제때를 이끌었다. 지난해 6월에는 빙그레 대표이사 부회장에 올랐다. 오랜 현장 경험과 물류 계열사 경영 이력을 갖춘 인물이다.
김 대표 취임 첫해인 지난해 빙그레는 내수 소비 둔화와 원부자재 가격 상승으로 수익성 악화를 겪었다. 연간 영업이익도 3년 만에 1000억원 아래로 떨어졌다.
이에 김 대표는 지난 3월 발표한 기업가치제고 계획에서 주력 브랜드 중심의 투자와 저효율 제품군(SKU) 축소를 핵심 과제로 제시했다. 판매 효율이 낮은 제품을 정리하고 수익성이 높은 브랜드에 자원을 집중하는 방향이다.
특히 주력사업인 냉장·냉동 제품군의 내수 기반이 약해지고 있다. 올해 3분기 냉장과 냉동·기타 품목군 매출은 전년 동기 대비 각각 4.7%, 4.9% 감소했다. 글로벌 시장조사업체 유로모니터는 국내 소매 아이스크림 시장이 올해 2조1107억원으로 전년 대비 1.6% 줄어든 데 이어 2028년 2조515억원까지 매년 축소될 것으로 내다봤다.
이 과정에서 스낵사업이 새로운 성장 기회로 주목받고 있다. 빙그레의 전체 매출에서 스낵이 차지하는 비중은 크지 않지만, 기존 유통망과 브랜드를 활용할 수 있어 자체 영업망 구축에 따른 고정비 부담을 줄일 수 있기 때문이다. 같은 조사업체 집계상 올해 국내 전체 스낵 시장이 8조8130억원으로 2% 성장세를 유지하고 있는 점도 배경이다.
빙그레는 국내 상온 스낵 유통을 크라운제과에 맡기고, 본사는 마케팅과 특수채널 영업에 집중하는 '투트랙' 구조를 갖췄다. 2003년 라면사업 철수와 함께 자체 상온 영업망을 정리한 뒤, 2012년부터 크라운제과와 위탁판매 계약을 맺고 편의점과 일반 소매점 등에 제품을 공급하고 있다. 군납과 고속도로 휴게소, 코레일 등 특수채널만 빙그레가 직접 맡는다. 자체 영업조직을 새로 꾸리지 않고도 전국 판매처를 확보한 셈이다.
또한 신제품 개발에도 기존 브랜드를 활용하고 있다. 빙그레는 꽃게랑과 야채타임, 쟈키쟈키, 스모키베이컨칩 등 4개 주요 스낵 브랜드를 운영하고 있다. 최근 1년 6개월 동안 비엔나 야채타임과 꽃게랑 마라맛을 선보이며 기존 브랜드의 제품군을 넓혔다. 삼겹살칩은 요리 콘셉트를 적용한 별도 신제품으로, 스낵 상품군을 확장한 사례다. 새로운 브랜드를 처음부터 육성하기보다 인지도를 갖춘 제품을 중심으로 상품군을 넓히는 전략이다.
해외에서는 꽃게랑의 러시아 사업이 대표적이다. 꽃게랑은 1991년 부산항에 입항한 소련 선원들을 통해 현지에 알려지기 시작했다. 이듬해 수출을 시작했고, 2006년부터는 현지 로열티 위탁생산을 도입해 사업을 키웠다. 현지에서는 러시아어로 게를 뜻하는 '끄랍'과 과자를 뜻하는 '칩스(칩시)'를 합친 '끄랍칩스'라는 이름으로 팔린다. 현지 위탁생산 제품은 빙그레가 상표권과 제조 노하우를 제공하고 생산·판매 실적에 따라 로열티를 받는 구조다. 이를 통해 직접 생산설비를 구축하는 부담을 줄이고 있다.
현지 파트너 공장은 2024년 말 기준 가동률 100%를 기록한 데 힘입어 지난해 상반기 포장라인 자동화 증설을 거쳐 연 250만 상자 규모 생산능력을 갖췄다.
여기에 중앙아시아로도 보폭을 넓히고 있다. 카자흐스탄에서 꽃게랑 등 일부 과자제품이 온라인몰 입점 등을 통해 호응을 얻고 있고, 우즈베키스탄 등 인접 시장 진출도 검토 중이다.
관건은 스낵사업 확대가 실제 전사 이익 증가로 이어질지 여부다. 아직 비중이 작은 만큼 기존 브랜드 변주와 해외 수출 모델이 향후 수익성 방어에 얼마나 힘을 보탤지 주목된다.