3분기 영업손실 496억원, 전분기 대비 352억원 확대
정읍공장 구조조정 완료…일회성 비용 200억원 반영
ESS용 동박 판매 278% 급증, 말레이시아 4분기 흑전
정읍공장 구조조정 완료…일회성 비용 200억원 반영
ESS용 동박 판매 278% 급증, 말레이시아 4분기 흑전
|
정읍공장 구조조정을 마무리해 일회성 비용 부담을 덜어낸 데다 북미 에너지저장장치(ESS)용 동박 수요가 급증하고, 말레이시아 공장 가동률도 90%를 넘어섰기 때문이다.
AI 수요에 힘입은 반도체 소재 사업이 버팀목 역할을 하는 가운데, 동박 사업의 수익성 회복이 실적 반등의 관건으로 떠올랐다.
28일 SKC는 3분기 실적발표 콘퍼런스콜에서 연결 기준 매출 6389억원, 영업손실 496억원을 기록했다고 밝혔다.
매출은 전년 동기 대비 26% 증가했지만, 영업손실은 전 분기 144억원에서 496억원으로 확대됐다. 주력인 동박 사업에서만 544억원의 영업손실이 발생하며 전체 수익성을 끌어내렸다.
적자 확대의 주요 원인은 생산거점 재편 과정에서 발생한 비용이다. SKC는 3분기 정읍공장 생산 규모를 줄이면서 재고 관련 손실 등 약 200억원의 일회성 비용을 반영했다. 말레이시아 공장 전체 생산라인의 감가상각이 시작된 점도 부담으로 작용했다.
정읍공장 구조조정이 마무리되면서 추가 비용 부담은 줄어들 전망이다. 국내 정읍공장은 3분기 말 기준 다운사이징을 완료했다는 게 회사 측의 설명이다. 추가적인 일회성 비용 발생 요인은 현재로서는 없을 것으로 파악됐다.
정읍공장은 앞으로 연산 약 5000톤 규모로 운영하며 신규 제품 개발과 생산기술 고도화를 담당하는 '마더팩토리'로 활용한다. 가동을 중단한 설비의 활용 방안은 검토 중이다.
수요 회복도 반등 기대를 키우는 요인이다. 3분기 전체 동박 판매량은 전년 동기 대비 18% 증가했고, ESS용 판매량은 278% 급증했다. 올해 1~3분기 누적 ESS용 판매량 증가율은 449%에 달했다. 전기차 수요도 점진적으로 회복되면서 동박 판매 확대에 힘을 보태고 있다.
생산거점 재편 효과는 말레이시아 공장에서 가시화되고 있다. 3분기 말 가동률은 90%를 넘어섰으며, 전체 동박 생산량과 판매량에서 차지하는 비중도 각각 90%, 80%로 높아졌다.
말레이시아 공장의 손익분기점 판매량은 지난해 정읍공장 평균보다 60% 낮다. 원가 절감 효과와 판매가격 인상분이 순차적으로 반영되면서 SKC는 4분기 말레이시아 법인의 영업흑자 전환을 기대하고 있다.
반도체 소재 사업은 AI 수요를 바탕으로 실적 방어에 나섰다. 3분기 영업이익은 218억원으로 전년 동기 대비 25.3% 증가했다.
AI용 제품 매출 비중도 87%로 1년 전보다 21%포인트 상승했다. 반면 화학 사업은 제품 가격 약세로 영업이익이 전 분기 대비 56.1% 감소한 134억원에 그쳤다. 사업별 실적 희비가 엇갈리는 가운데 동박 사업의 적자 축소 여부가 전체 수익성 개선을 좌우할 전망이다.
차세대 성장동력인 유리기판 사업에도 투자를 이어가고 있다. SKC는 지난 22일 자회사 앱솔릭스 유상증자에 921억원을 추가 청약하기로 결정했다. 이에 따라 전체 청약 규모는 3731억원으로 늘었고, SKC의 앱솔릭스 지분율은 기존 70%에서 82%로 확대됐다.
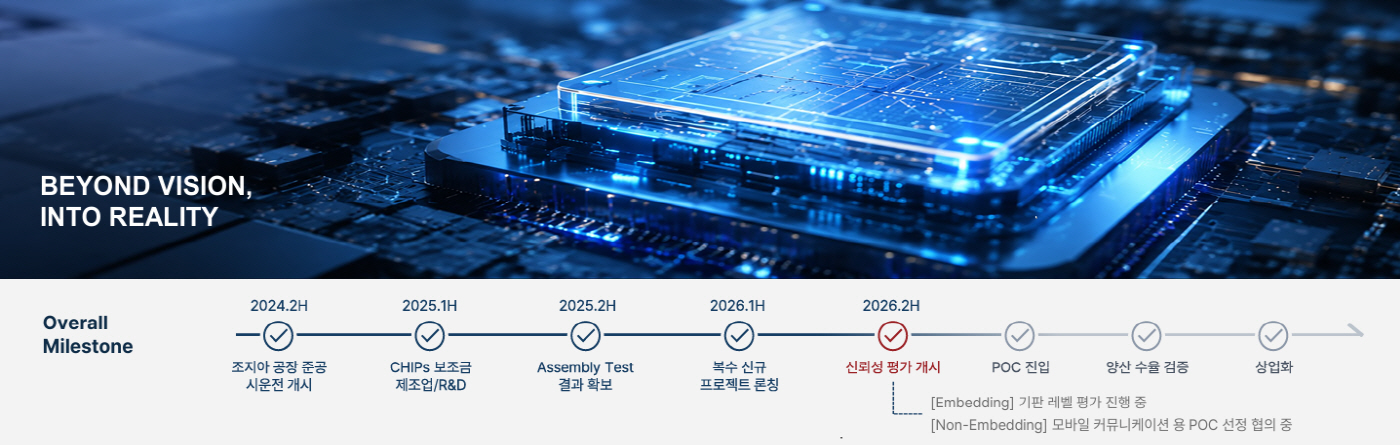
기술 검증도 진행 중이다. 임베딩 유리기판은 기판 단위 신뢰성 평가를 받고 있으며, 4분기에는 고객사 인증에 필요한 수율 확보에 집중할 계획이다. 논임베딩 유리기판은 모바일·통신 분야 고객사와 기술검증(PoC) 프로젝트 선정을 위한 협의를 이어가고 있다.
재무 부담을 낮춘 점도 사업 재편을 뒷받침한다. SKC는 상반기 유상증자와 SK넥실리스의 자본성 자금 조달을 통해 부채비율을 지난해 말 233%에서 올해 3분기 122%로 낮췄다.
SKC 관계자는 "사업 경쟁력 강화와 수익성 개선을 통해 가시적인 성과를 만들어 나가겠다"고 말했다.