연결 매출 6043억원…영업이익률 5.5% 기록
헬스케어 32.7% 성장…자체 품목 판매 확대
기술료 전 분기比 86.6%↓…실적 변동성 과제
헬스케어 32.7% 성장…자체 품목 판매 확대
기술료 전 분기比 86.6%↓…실적 변동성 과제
|
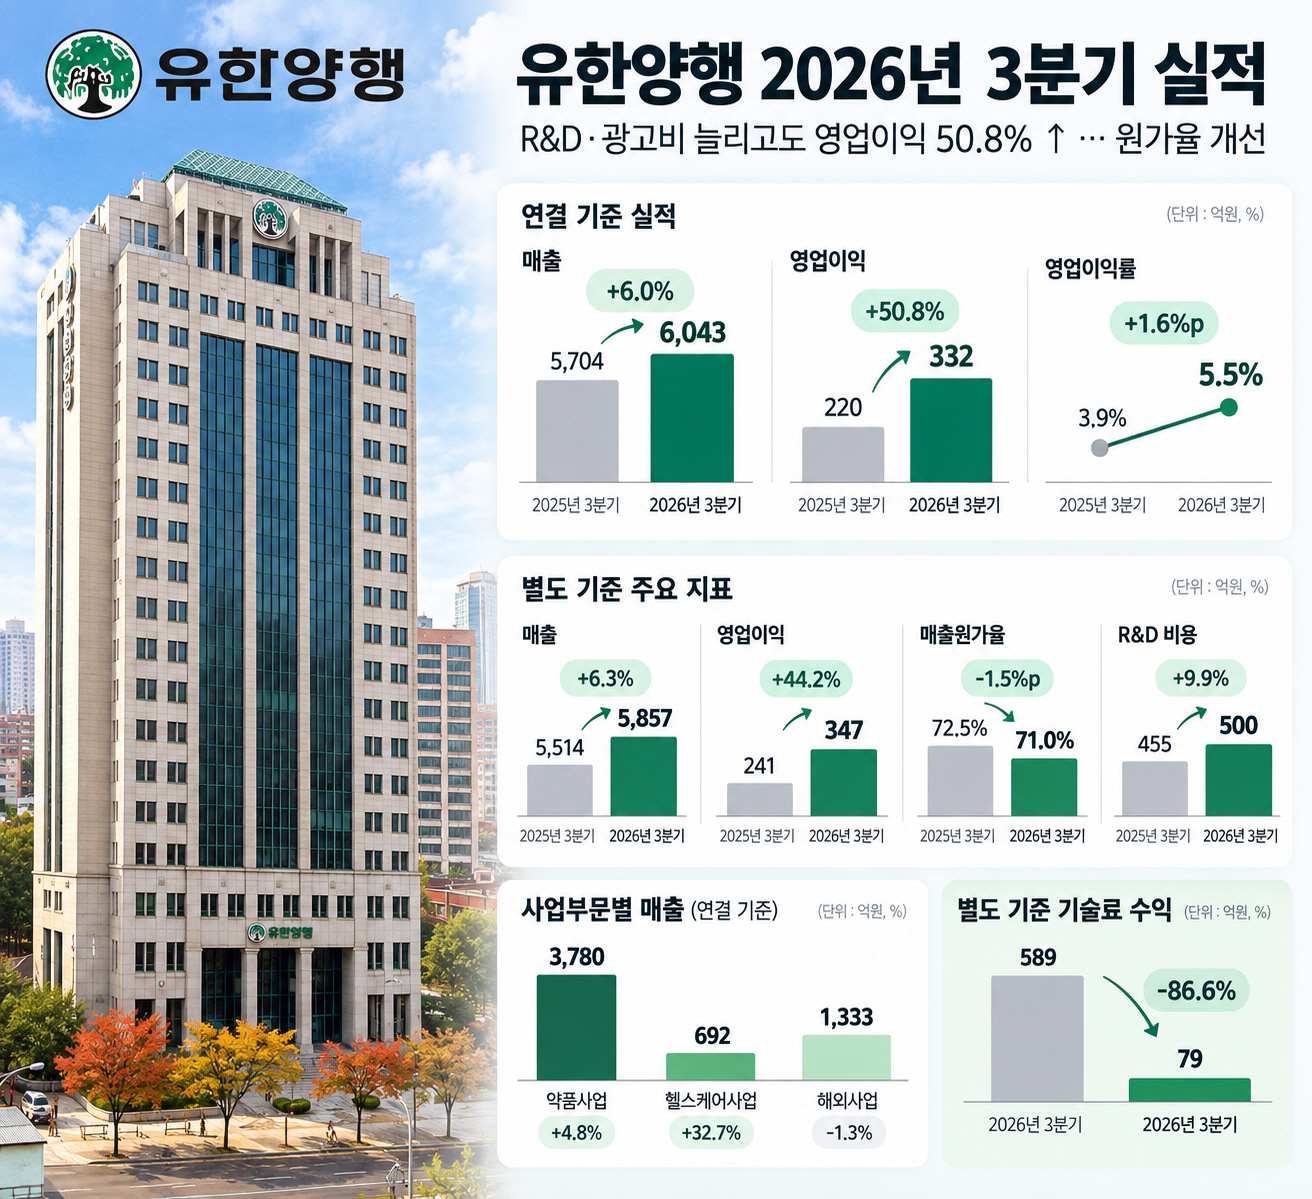
28일 금융감독원 전자공시시스템에 따르면 유한양행의 올해 3분기 연결 기준 매출은 6043억900만원, 영업이익은 332억600만원으로 잠정 집계됐다. 전년 동기 대비 각각 6.0%, 50.8% 증가했다. 연결 영업이익률은 지난해 3분기 3.9%에서 올해 5.5%로 1.6%포인트 상승했다. 당기순이익은 169억5400만원으로 19.9% 감소했다.
별도 기준으로도 수익성 개선이 두드러졌다. 3분기 별도 매출은 5857억4400만원, 영업이익은 347억4800만원으로 전년 동기 대비 각각 6.3%, 44.2% 증가했다. 매출원가율은 지난해 3분기 72.5%에서 올해 71.0%로 1.5%포인트 낮아졌다. 같은 기간 R&D 비용은 455억1100만원에서 499억9600만원으로 9.9%, 광고선전비는 151억2700만원에서 202억3100만원으로 33.7% 늘었다. 연구개발과 마케팅에 대한 지출을 확대하면서도 원가 부담을 낮춰 이익을 늘린 셈이다.
사업부문별로는 헬스케어와 약품사업이 성장을 이끌었다. 헬스케어사업의 3분기 매출은 692억2700만원으로 전년 동기 대비 32.7% 증가했다. 주력인 약품사업 매출은 3780억3800만원으로 4.8% 늘었다. 일반의약품(OTC) 매출이 660억1100만원으로 8.6%, 전문의약품(ETC) 매출은 3078억2500만원으로 3.7% 증가했다. 유한메디카·와이즈메디 등 약품사업 연결대상 매출도 129억2100만원으로 39.7% 확대됐다.
주요 품목에서는 자체 개량신약과 일반의약품의 성장세가 눈에 띄었다. 올해 3분기 누적 기준 이상지질혈증 개량신약 '로수바미브'와 '아토바미브'의 매출은 전년 동기 대비 각각 6.5%, 31.4% 증가했다. 반면 도입 전문의약품인 당뇨병 치료제 '자디앙'과 고혈압 치료제 '트윈스타'는 각각 20.2%, 8.2% 감소했다. 일부 도입 품목이 부진한 가운데 자체 개량신약이 성장세를 이어간 것이다.
일반의약품에서도 고른 성장세를 보였다. 영양제 '마그비'와 소염진통제 '안티푸라민'의 3분기 누적 매출은 각각 26.2%, 17.4% 늘었다. 프로바이오틱스 '엘레나'와 영양제 '비타민씨'도 각각 4.1%, 15.1% 증가했다. 전문의약품뿐 아니라 일반의약품과 헬스케어사업에서도 매출이 늘면서 사업 전반의 성장에 힘을 보탰다.
다만 전 분기와 비교하면 수익성은 둔화됐다. 연결 매출은 2분기 6394억5200만원에서 3분기 6043억900만원으로 5.5% 줄었다. 영업이익은 같은 기간 668억6900만원에서 332억600만원으로 50.3% 감소했다. 영업이익률도 10.5%에서 5.5%로 낮아졌다.
기술료 수익 감소가 영향을 미쳤다. 별도 기준 라이선스 수익은 2분기 589억1000만원에서 3분기 78억6600만원으로 86.6% 줄었다. 전년 동기와 비교하면 82.7% 증가했지만, 전 분기 대규모 기술료 유입에 따른 기저효과로 이익 감소 폭이 커졌다. 별도 매출원가율도 2분기 66.7%에서 3분기 71.0%로 4.3%포인트 높아졌다.
해외사업은 소폭 감소했다. 수출과 유한화학의 원료의약품(API) 실적 등이 반영되는 해외사업의 3분기 매출은 1332억8500만원으로 전년 동기 대비 1.3% 줄었다. 이 가운데 유한화학 관련 매출은 971억9400만원으로 8.4% 감소했다. 다만 유한양행은 해외 원료의약품 사업 확대를 위해 생산능력 확충을 추진하고 있다.
중장기 성장동력으로는 폐암 신약 '렉라자(성분명 레이저티닙)'의 글로벌 처방 확대가 꼽힌다. 지난 9월 열린 세계폐암학회(WCLC)에서 글로벌 파트너사 존슨앤존슨(J&J)은 렉라자와 '리브리반트(성분명 아미반타맙)' 피하주사(SC) 제형 병용요법의 임상 결과를 발표했다. 병용요법의 장기 생존 효과와 안전성 관련 후속 데이터가 공개되면서 글로벌 시장 확대에 대한 기대도 커지고 있다.
해외 원료의약품 사업과 후속 신약 개발도 성장동력으로 육성하고 있다. 유한양행은 글로벌 제약사들과 원료의약품 공급계약을 이어가고 있으며, 자회사 유한화학의 증설 공장은 2028년 상반기 상업 가동을 목표로 하고 있다. 이를 통해 해외 원료의약품 수요에 대응하고 생산 경쟁력을 강화한다는 구상이다.
신약 파이프라인 개발도 진행 중이다. 항암 분야에서는 HER2/4-1BB 이중항체 '네스프로타미그(YH32367)'와 EGFR/4-1BB 이중항체 'YH32364'를 개발하고 있다. 대사이상 관련 지방간염(MASH) 치료제 후보물질 'YH25724'와 알레르기 질환 치료제 '레시게르셉트(YH35324)' 등도 임상을 진행하고 있다.
유한양행은 이번 분기 R&D와 마케팅 비용 증가에도 원가율을 낮추며 전년 대비 수익성을 개선했다. 다만 기술료 유입 규모에 따라 분기별 이익 변동이 크게 나타나는 만큼, 자체 품목 성장과 해외 원료의약품 사업 확대를 통해 안정적인 수익 기반을 확보하는 것이 중요해질 전망이다.