가계자산 64.5%가 부동산…금융투자는 8.5%
장기보유 세제혜택 늘려 자본시장 유인 필요
초기에 쏠린 벤처투자…“중·후기 투자 지속돼야”
장기보유 세제혜택 늘려 자본시장 유인 필요
초기에 쏠린 벤처투자…“중·후기 투자 지속돼야”
|
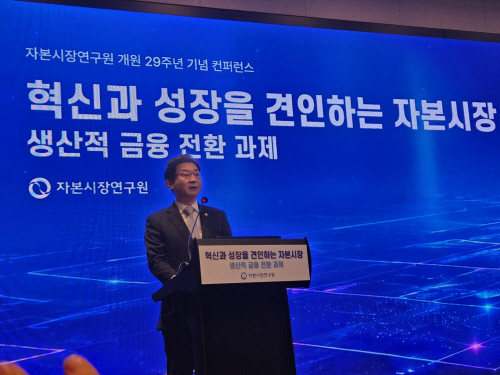
자본시장연구원은 18일 서울 여의도 콘래드호텔에서 개원 29주년 기념 컨퍼런스 '혁신과 성장을 견인하는 자본시장-생산적 금융 전환 과제'를 개최했다. 이날 컨퍼런스에서는 생산적 금융 전환을 위한 금융세제 개선과 혁신기업의 성장자금 공급 방안 등이 논의됐다.
이억원 금융위원장은 이날 축사에서 "단기매매와 빚투가 아닌 국민의 자산 형성과 연계된 장기 자금이 시장의 버팀목이 돼야 한다"고 강조했다. 이어 "생산적 금융 ISA 등을 통해 장기투자가 합리적인 선택이 되도록 상품과 제도를 정비하겠다"면서 "금융세제 역시 오래 보유할수록 더 큰 보상이 돌아가는 방향으로 개선할 것"이라고 밝혔다.
이날 발표에서는 국내 가계자산이 부동산에 쏠린 배경으로 금융투자상품보다 높은 수익률이 지목됐다. 이효섭 자본연 선임연구위원과 홍병진 한국조세재정연구원 관세연구팀장이 세금과 기회비용을 반영해 최근 20년간 투자 성과를 분석한 결과, 서울 부동산의 연평균 수익률은 11.6%로 가장 높았다. 전국 부동산은 7.2%, 미국 S&P500은 7.1%였으며 코스피와 공모펀드는 각각 6.0%, 5.7%에 그쳤다.
수익률과 위험을 함께 고려한 분석에서도 부동산의 적정 보유 비중은 67.1%로 나타났다. 이는 실제 국내 가계자산에서 부동산이 차지하는 비중인 64.5%와 비슷한 수준이다. 이 선임연구위원은 "부동산의 위험조정 성과가 우수했기 때문에 과거 가계가 부동산을 많이 보유한 것을 단순히 탓하기는 어렵다"고 말했다.
가계자금을 자본시장으로 끌어들이기 위해서는 금융투자상품을 장기간 보유할 유인을 높여야 한다는 지적이 이어졌다. 자본연은 향후 10년간 가계자산에서 부동산이 차지하는 비중을 현재 64.5%에서 50%까지 낮추고, 금융투자상품 비중은 8.5%에서 20%까지 높이는 목표를 제시했다.
이를 위해 ISA 세제 혜택을 확대하고 국내 주식을 오래 보유할수록 더 많은 세제 혜택을 주는 방안 등이 제시됐다. 배당소득 분리과세 요건을 완화해 배당 투자를 활성화하는 한편 금융상품별로 다른 과세체계도 정비할 필요가 있다는 것이다.
이 선임연구위원은 "국내 금융투자상품의 장기 투자 매력을 높이기 위해 장기 보유 시 세제 인센티브를 부여하고 배당 확대를 추가로 유도하는 세제 개선이 필요하다"며 "미국과 영국, 프랑스처럼 보유 기간이 길수록 세제 혜택을 확대하는 모델을 참고할 필요가 있다"고 말했다.
자본시장으로 유입된 자금이 혁신기업의 성장 과정까지 이어지도록 후속투자 기반을 확대해야 한다는 제언도 나왔다. 김진영 자본시장연구원 연구위원의 '한·미 벤처투자 구조 비교 연구'에 따르면 국내 딥테크·전략산업 벤처투자에서 초기 단계가 차지하는 비중은 78%에 달했다. 반면 중기와 후기 단계는 각각 22%, 1%에 그쳤다. 미국은 초기 단계 비중이 59%로 국내보다 낮았지만 중기와 후기는 각각 33%, 8%로 더 높았다.
김 연구위원은 "국내 전략산업 벤처투자가 초기 단계에 집중되면서 기업이 성장하는 과정에서 필요한 자금이 부족해질 수 있다"면서 "초기 투자 이후 기업이 성장 과정에서 자금난을 겪는 이른바 '죽음의 계곡'을 넘길 수 있도록 중·후기 투자가 지속적으로 필요하다"고 말했다. 이어 "다양한 자본을 결합할 허브 VC와 산업별 후기 단계에 투자할 유인이 높은 투자자의 참여를 통해 해결할 필요가 있다"고 전했다.