디딤돌·버팀목 등 기금대출 거절 관행
은행들 "KPI 반영 어렵고 업무 부담 커"
2028년까지 9개 수탁은행 대상 현장평가
은행들 "KPI 반영 어렵고 업무 부담 커"
2028년까지 9개 수탁은행 대상 현장평가
|
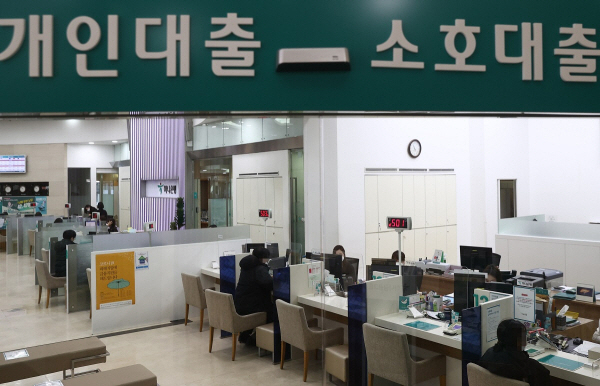
19일 금융권에 따르면 HUG는 지난해부터 주택도시기금 수탁은행 9곳을 대상으로 미스터리 쇼퍼(암행평가단) 방식의 영업점 현장평가를 실시하고 있다. HUG가 계약한 대행업체 직원이 일반 고객을 가장해 은행 영업점을 방문, 기금 관련 대출 상담부터 고객 응대와 업무 처리 과정까지 점검하는 방식이다.
점검 대상은 2023년 선정된 주택도시기금 수탁은행 9곳이다. KB국민·신한·하나·우리·NH농협은행 등 5대 은행을 비롯해 iM뱅크, BNK부산은행, BNK경남은행, IBK기업은행이 포함된다. 은행별로 맡은 수탁업무가 다른 만큼 각 은행이 담당하는 청약·대출 관련 업무를 중심으로 평가가 이뤄진다.
대표적인 주택도시기금 대출 상품으로는 무주택자의 주택 구입을 지원하는 내집마련 디딤돌대출과 전세자금 마련을 돕는 버팀목전세자금대출이 있다. 청년전용 버팀목전세자금대출과 신혼부부 전용 구입·전세자금대출 등도 주요 정책금융 상품이다. HUG는 주택도시기금 업무를 맡는 한편 전세금안심대출보증과 전세보증금반환보증 등 자체 보증상품도 운영하고 있다.
은행 대상 암행 점검에서 HUG의 평가 항목은 기금 수탁업무의 친절성·신속성·정확성이다. 특히 디딤돌대출과 버팀목대출, 청년 버팀목 전세자금대출 등 대표적인 주택도시기금 정책대출을 상담하는 과정에서 다른 은행으로 고객을 안내하거나 정당한 사유 없이 대출 취급을 거절하는 행위가 있는지 들여다본다. 단순히 대출 실적을 평가하는 것이 아니라 정책대출을 이용하려는 고객이 실제 영업점에서 제대로 된 금융서비스를 받을 수 있는지 확인하는 데 초점을 맞췄다.
평가 결과는 은행별 위탁 수수료 지급액을 차등 적용하는 근거로 활용된다. HUG는 기존에도 매년 수탁은행의 업무 수행 실적 등을 평가해 왔으며, 지난해부터 영업점을 직접 방문하는 현장평가를 추가했다. 평가 결과에 따라 은행별 위탁 수수료 지급액이 달라지는 만큼 은행 입장에서는 기금 업무를 소홀히 할 경우 수수료 수익이 줄어드는 패널티를 받게 된다.
다만 현장평가 결과가 곧바로 수탁은행 자격 박탈이나 차기 수탁은행 선정에 직접 영향을 미치는 것은 아니다. 수탁은행은 5년마다 선정되며 가장 최근 선정은 2023년 3월 이뤄졌다. 현재 선정된 9개 은행은 2028년까지 수탁업무를 담당한다. HUG는 매년 평가를 통해 은행별 업무 수행 수준을 점검하고 위탁 수수료 지급에 반영하는 방식으로 관리하고 있다.
HUG 관계자는 "현장평가는 기금 수탁은행 평가 항목 중 하나로, 청약과 대출 등 기금 수탁업무가 친절하고 신속하며 정확하게 이뤄지는지 확인하는 절차"라며 "지난해부터 도입해 시행하고 있다"고 말했다.
은행들이 정책대출 취급에 적극적으로 나서지 않는 데는 수익성과 업무 부담 문제가 복합적으로 작용한다. 정책대출은 은행 자체 대출과 달리 기금의 대출 요건과 절차에 따라 취급해야 하는 데다 상담과 서류 확인 등 영업점 직원의 업무 부담도 적지 않다. 반면 은행 자체 성과평가(KPI)에 반영되는 효과는 제한적이어서 일선 직원들이 적극적으로 나설 유인이 크지 않다는 것이다.
여기에 대출 취급 이후 발생할 수 있는 부실과 사후 책임 부담도 기피 요인으로 꼽힌다. 차주가 대출금을 갚지 못해 보증기관에 보증 이행을 청구하는 과정에서 과거 대출 취급 당시의 서류와 심사 과정까지 다시 확인해야 하기 때문이다.
한 시중은행 영업점 관계자는 "정책대출은 업무량에 비해 직원 성과로 인정받는 부분이 크지 않은 데다, 나중에 대출 부실이 발생하면 과거 취급 서류까지 다시 들여다봐야 해 부담이 있다"며 "직원들이 정책대출을 적극적으로 취급하도록 하려면 업무 과정에서 발생하는 리스크를 줄여주고 실적도 정당하게 인정해주는 내부 제도가 필요하다"고 말했다.