홍정국 리테일 영업익 18% 증가
홍정혁 소재사업 영업익 48.8% 감소
외국인 수요 확대·상품 구성 개선 효과
소재사업 구조 재편 후 수익 회복 과제
홍정혁 소재사업 영업익 48.8% 감소
외국인 수요 확대·상품 구성 개선 효과
소재사업 구조 재편 후 수익 회복 과제
|
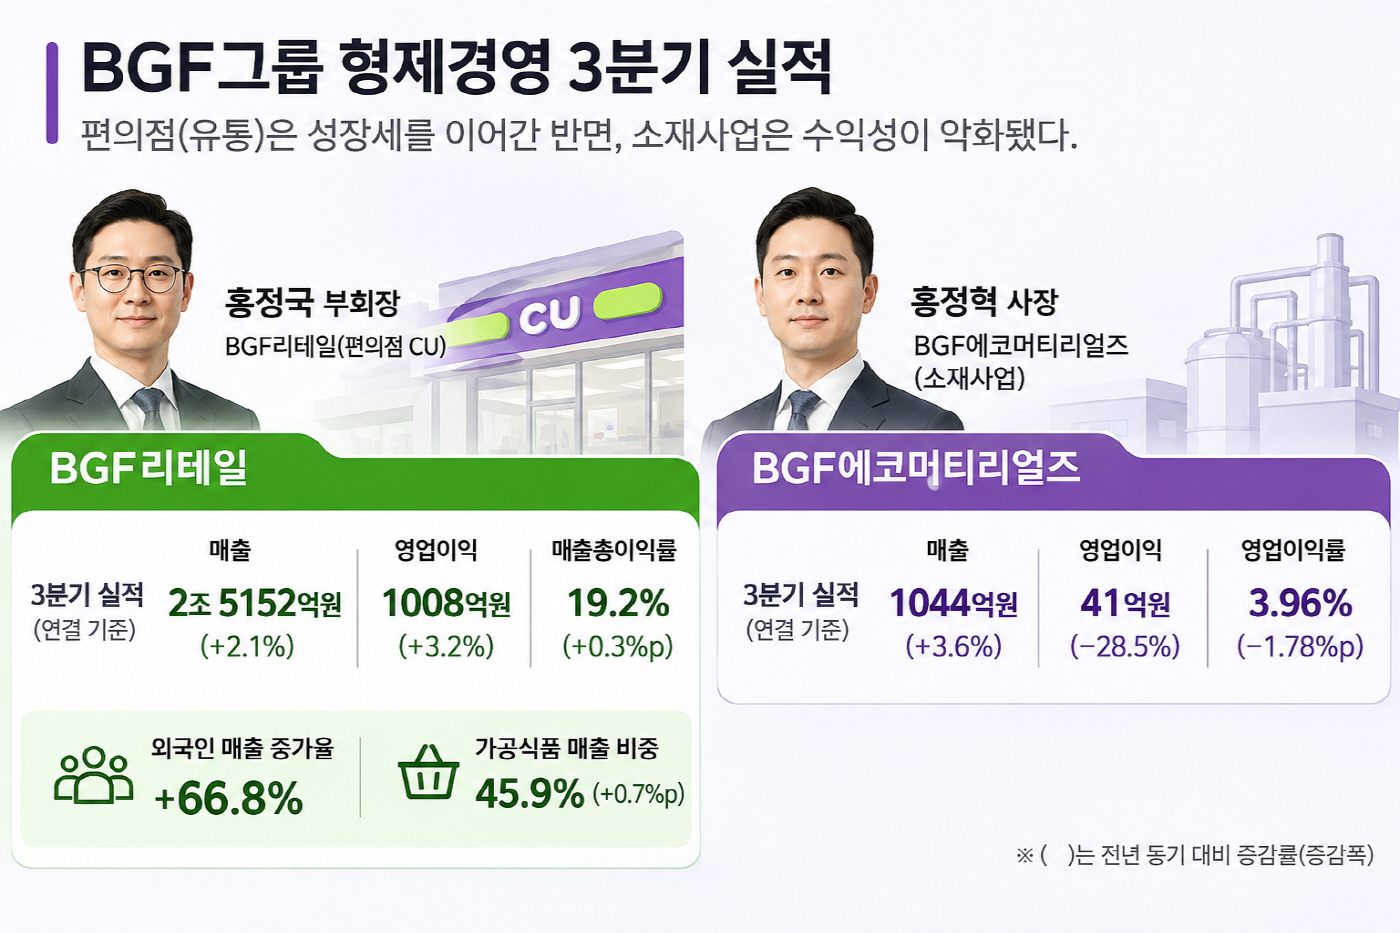
5일 금융감독원 전자공시시스템에 따르면 BGF리테일의 올 3분기 누적 연결 매출은 7조624억원으로 전년 동기 대비 4.3% 증가했다. 영업이익은 2238억원으로 18% 늘었다. 영업이익률도 2.80%에서 3.17%로 0.37%포인트 상승했다. 3분기 단일 매출은 2조5152억원, 영업이익은 1008억원으로 각각 2.1%, 3.2% 증가했다. 매출총이익률도 18.9%에서 19.2%로 개선됐다.
실적 개선에는 외국인 매출 증가와 상품 구성 변화가 영향을 미쳤다. CU의 외국인 매출 증가율은 올 1분기 53.3%에서 2분기 60.9%, 3분기 66.8%로 높아졌다. 전체 매출에서 외국인이 차지하는 비중도 전년 동기 1.5%에서 2.5%로 상승했다. 특히 비수도권 외국인 매출 증가율은 80.3%로 수도권(59.7%)을 웃돌았다.
가공식품 판매 확대도 수익성을 뒷받침했다. 3분기 가공식품 매출 비중은 45.9%로 전년 동기보다 0.7%포인트 높아진 반면 담배 비중은 0.4%포인트 낮아졌다. 과자류 매출은 13.4%, 식재료는 7.7% 증가했다. 회사는 상품 구성 개선으로 매출총이익률이 높아지면서 물류비 등 비용 부담을 흡수했다고 설명했다.
점포 운영에서도 질적 성장에 집중하고 있다. 3분기 신규 점포의 일매출은 기존 점포 대비 98.3%로 전년 동기보다 4.7%포인트 개선됐다. 기존 점포 매출도 0.9% 증가했다. BGF리테일은 우량 점포 중심의 출점과 차별화 상품 확대를 통해 점포당 수익성을 높인다는 전략이다.
반면 BGF에코머티리얼즈는 외형과 수익성 모두 부진했다. 올 3분기 누적 매출은 2999억원으로 전년 동기 대비 1.2% 감소했고, 영업이익은 86억원으로 48.8% 줄었다. 영업이익률도 5.51%에서 2.86%로 2.65%포인트 하락했다. 당기순이익은 약 6억원으로 93.1% 감소했다. 3분기 단일 매출은 1044억원으로 3.6% 증가했지만 영업이익은 41억원으로 28.5% 줄었다. 다만 전 분기 대비 영업이익은 증가해 일부 회복세를 보였다.
BGF에코머티리얼즈는 그동안 엔지니어링 플라스틱과 반도체 소재를 중심으로 인수합병(M&A)을 추진하며 사업을 확장해 왔다. 그러나 사업 영역 확대에도 영업이익이 감소하면서 외형 성장보다 사업 효율화가 시급한 과제로 떠올랐다.
이에 따라 사업구조 재편에도 속도를 내고 있다. BGF에코머티리얼즈는 자회사 BGF에코솔루션 흡수합병을 추진한 데 이어 지난 10월 보유 중인 케이엔더블유(KNW) 지분 56.9%를 지주사 BGF에 약 818억원에 매각하기로 했다. 매각대금은 엔지니어링 플라스틱 사업 경쟁력 강화와 차입금 상환, 주주환원 등에 활용할 계획이다.
이번 거래는 그룹 외부 매각이 아닌 계열사 간 지배구조 재편이다. BGF에코머티리얼즈의 재무 부담 완화는 기대할 수 있지만, 그룹 전체의 수익성 개선과는 구분할 필요가 있다. KNW가 연결 실적에서 제외되면 사업 규모와 수익구조에도 변화가 예상된다.
결국 홍정국 부회장이 편의점 본업의 경쟁력을 높이며 영업 수익성을 개선하고 있는 반면, 홍정혁 사장은 M&A로 확장한 소재사업의 효율성을 높여야 하는 상황이다. 소재사업이 그룹의 새로운 성장축으로 자리 잡기 위해서는 사업 재편 이후 실질적인 이익 개선 성과를 보여주는 것이 관건이 될 전망이다.